Domain musik-geschichte.de kaufen?
Wir ziehen mit dem Projekt
musik-geschichte.de um.
Sind Sie am Kauf der Domain
musik-geschichte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain musik-geschichte.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **

Ähnliche Suchbegriffe für Betriebsvermögen
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
Bosworth Abenteuer Musiktheorie 1Bosworth Abenteuer Musiktheorie 1 – Spielerische Übungen für Kinder: Musiktheorie für Vorschulkinder und den Unterricht, von Josephine und Florence Koh, ISBN 9783920127125, ISMN 9790201633510, 23 x 30,5 cm, 68 Seiten, in deutscher Sprache, :17,99 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Paar Ohrstecker FIRETTI "Schmuck Geschenk Edelstahl Ohrschmuck Ohrringe Musik Noten", silber (edelstahlfarben), Ohrringe, Damen, EdelstahlAbsolut zeitlos und modern kommen diese Ohrstecker daher. Das elegante, schlichte Design liegt voll im Trend. Ein musikalischer Ohrschmuck, passend für alle Gelegenheiten. Egal ob Büro, Party oder Hochzeit, diese Ohrstecker sind ein absoluter...19,77 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **

Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
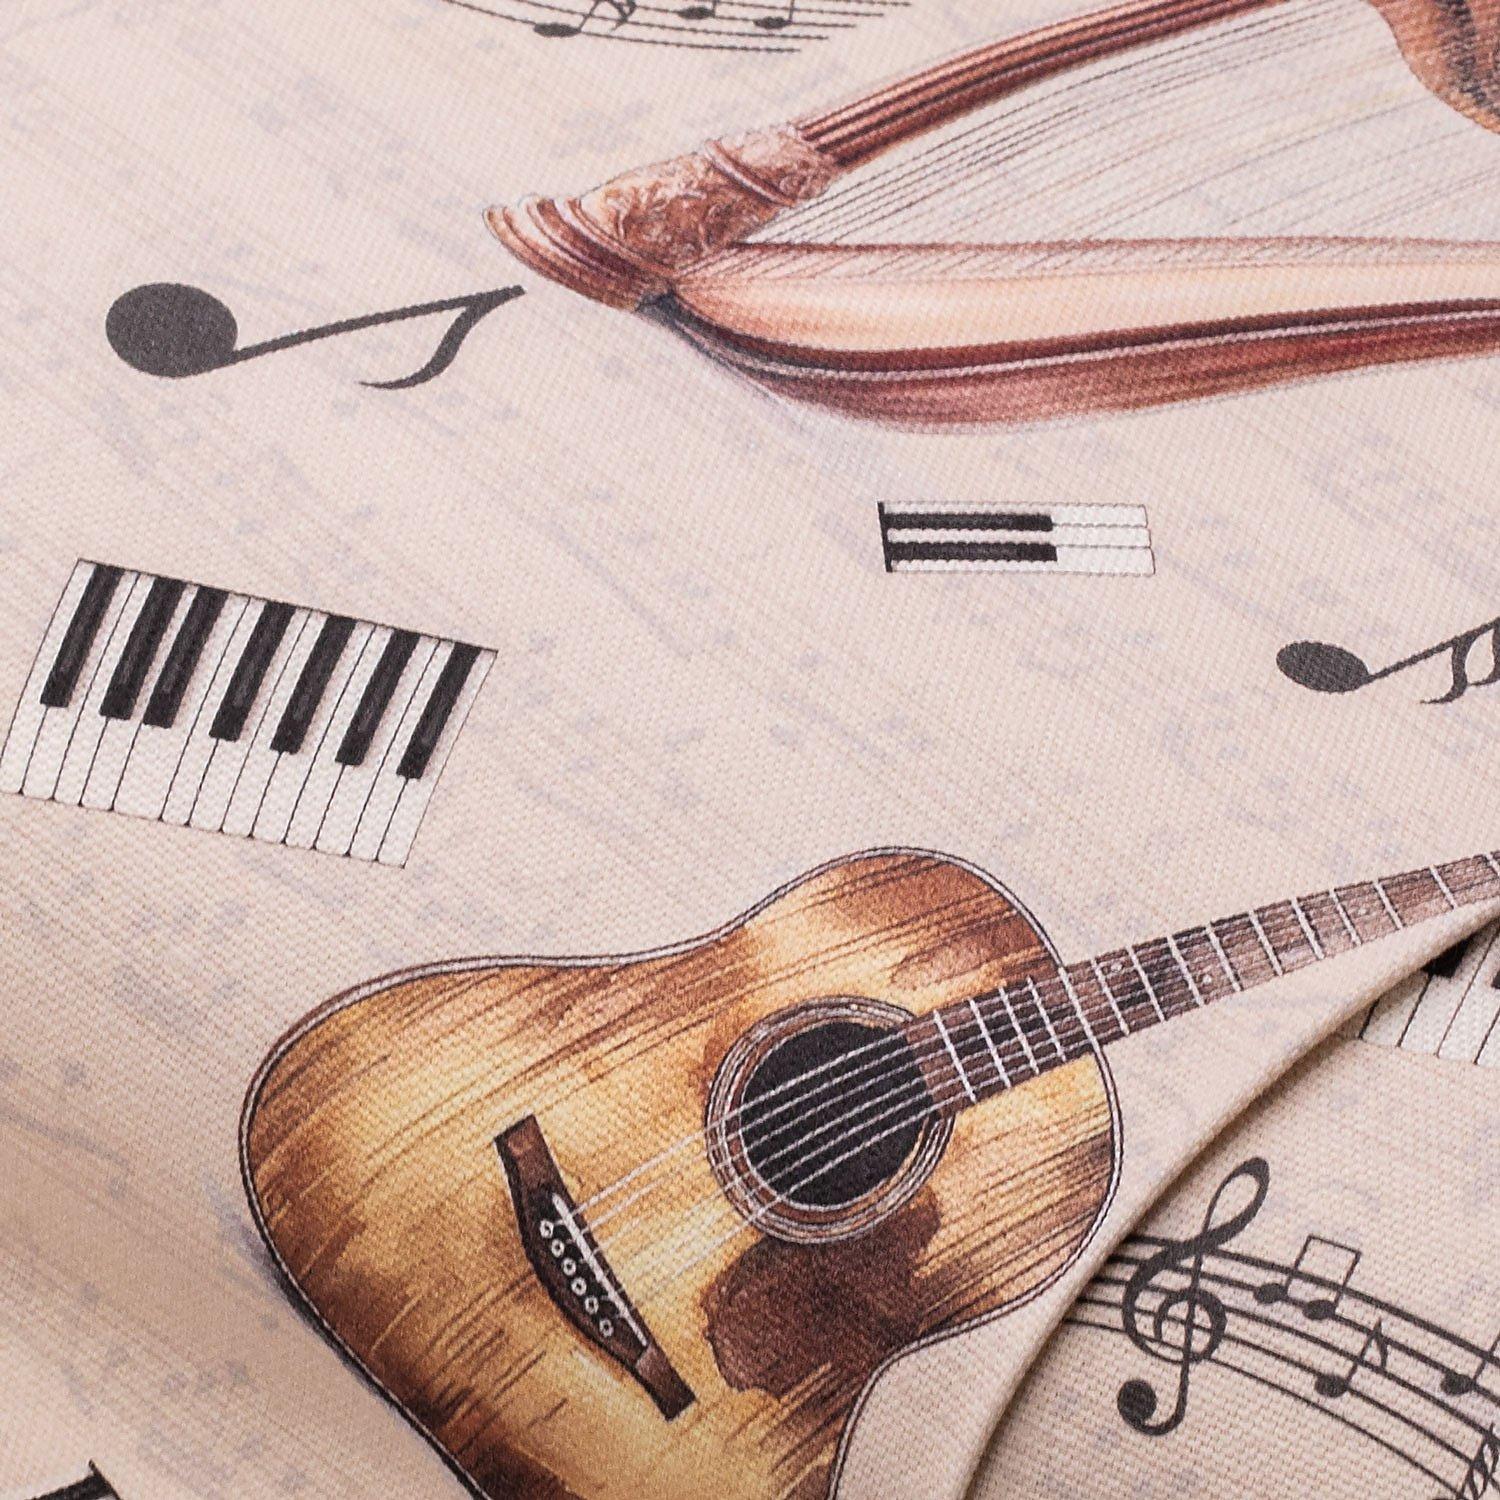
Baumwoll-Canvas Instrumente & Noten „Doreen“, natur-colorExklusiv von buttinette: Baumwoll-Canvas "Instrumente & Noten" aus der Serie "Doreen", Farbe: natur-color, Motivgröße Gitarre: 16 x 7 cm, Breite: 140 cm, Gewicht: ca. 220 g/m². Material: 100 % Baumwolle.weicher, hochwertiger Dekostoffaus reiner Baumwolleelegantes Design mit Instrumenten & Notenfür Deko, Tischwäsche, Taschen uvm.Ein Leben ohne Musik wäre furchtbar eintönig, daher haben wir mit diesem schönen Dekostoff eine Ode an diese wundervolle Kunstform geschaffen. Mit Tischläufern, Tischsets, Überwürfen oder Kissen aus diesem zauberhaften Canvas erstrahlen Ihre vier Wände in neuem Glanz – klingt das nicht wie Musik in Ihren Ohren? Der hochwertige Baumwoll-Dekostoff ist mit einem lebendigen Muster aus Noten & Instrumenten bedruckt. Da der Stoff relativ fest und formstabil ist, kann er auch problemlos zu modischen Taschen vernäht werden. Bestellen Sie am besten gleich und überzeugen Sie sich selbst!13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bosworth Abenteuer Musiktheorie 1Bosworth Abenteuer Musiktheorie 1 – Spielerische Übungen für Kinder: Musiktheorie für Vorschulkinder und den Unterricht, von Josephine und Florence Koh, ISBN 9783920127125, ISMN 9790201633510, 23 x 30,5 cm, 68 Seiten, in deutscher Sprache, :17,99 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Betriebsvermögen
-
Paar Ohrstecker FIRETTI "Schmuck Geschenk Edelstahl Ohrschmuck Ohrringe Musik Noten", silber (edelstahlfarben), Ohrringe, Damen, EdelstahlAbsolut zeitlos und modern kommen diese Ohrstecker daher. Das elegante, schlichte Design liegt voll im Trend. Ein musikalischer Ohrschmuck, passend für alle Gelegenheiten. Egal ob Büro, Party oder Hochzeit, diese Ohrstecker sind ein absoluter...19,77 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.